金融知識を身につけるには?初心者が知っておきたい基礎知識と学び方
「金融知識を身につけたいけれど、何から勉強すればいいのかわからない」と感じる人もいるのではないでしょうか。金融知識は投資だけでなく、家計管理や保険、税金など、日々の暮らしに関わる幅広い知識です。まずは身近なお金から学んでみましょう。
金融知識とは?
金融知識を身につける前に、そもそも「金融知識」とは何を指すのかを確認しておきましょう。
難しい金融商品を理解することだけが、金融知識ではありません。
金融知識は日常生活に関わるお金の知識
金融知識とは、生活の中でお金と上手に付き合うために必要な知識や判断力のことです。
たとえば、毎月の収入と支出を把握する家計管理、将来必要になるお金を考える生活設計、保険や社会保障の仕組み、貯蓄や資産形成、税金なども含まれます。
金融経済教育推進機構(J-FLEC)では、最低限身につけたい金融リテラシーを
- 「家計管理」
- 「生活設計」
- 「金融知識及び金融経済事情の理解と適切な金融商品の利用選択」
- 「外部の知見の適切な活用」
の4分野に整理しています。
つまり、金融知識は「投資を始めるための知識」と考えるよりも、自分や家族の生活をお金の面から考えるための知識と捉えるとわかりやすいでしょう。
金融知識を身につけることが必要な理由
では、なぜ今、金融知識を身につけることが求められているのでしょうか。
暮らしの中では、住宅、教育、保険、貯蓄、資産形成など、お金について判断する場面がたくさんあります。
そのとき、仕組みを知らないまま選択するのではなく、基本的な知識を持ったうえで自分に合う方法を考えられると安心です。
特に子どもがいる家庭では、教育費など将来のお金について考える機会も増えていきます。親自身が金融知識を身につけておくと、家計を見直すだけでなく、子どもからお金について質問されたときにも、一緒に考えやすくなるでしょう。
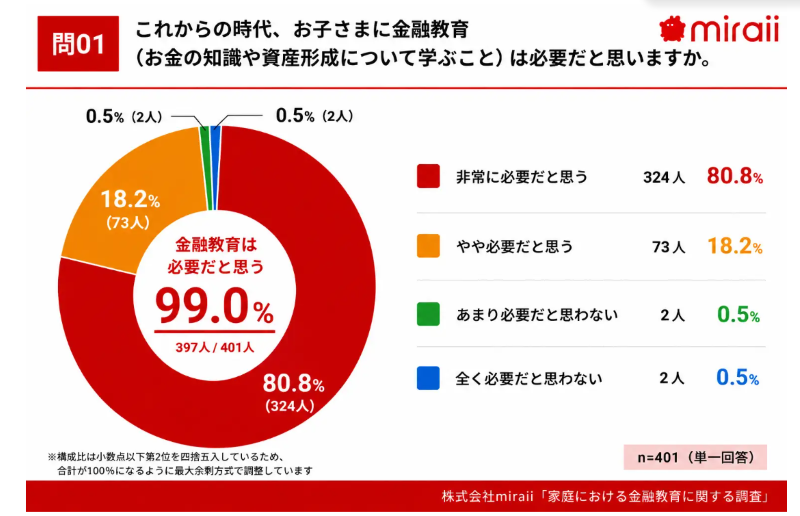
実際に、株式会社miraiiが2026年8月に公表した調査では、99.0%の保護者が「子どもに金融教育は必要」と回答しています。
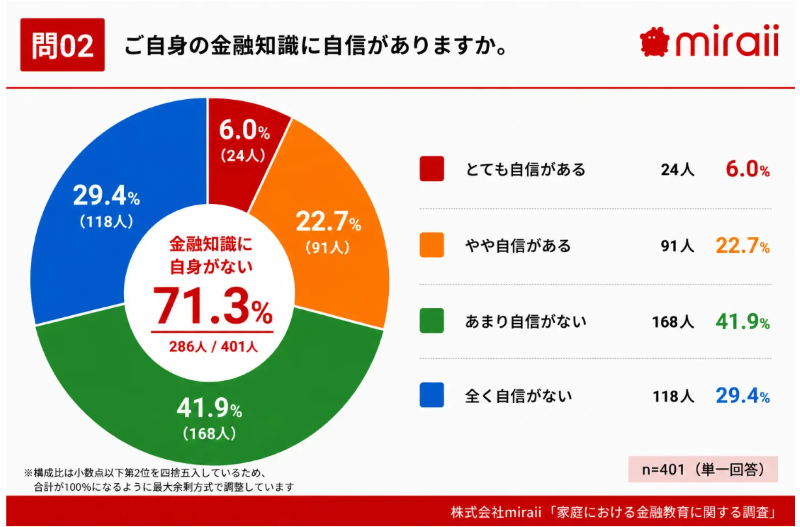
しかし、71.3%は自身の金融知識に「自信がない」と回答しています。
必要性を感じながらも、保護者自身の知識に不安を抱えている実態がうかがえます。
また同調査では、76.0%が「子どもの金融リテラシーは学校教育だけでは十分に身につかない」と回答しました。
こうした結果を見ても、子どものために金融教育を考える前に、まず親自身がお金について学んでみることには意味がありそうです。
最低限身につけておきたい5つの金融知識
金融知識を身につけたいと思っても、範囲が広いと「結局、何から勉強すればいいの?」と迷ってしまいます。そこでまずは、日々の生活と関係が深い5つの分野から見ていきましょう。
1.家計管理
最初に取り組みたいのが、今のお金の状態を知ることです。
家計管理では、毎月いくら収入があり、何にいくら使っているのかを把握します。
食費や住居費、教育費などの固定的な支出だけでなく、通信費や保険料、趣味やレジャーなども含めて確認すると、家計全体が見えやすくなります。
まずは1か月分の支出を記録して、「何にどれくらいお金を使っているのか」を知るところから始めてみてはいかがでしょうか。
2.ライフプランと教育費
家計の現在が見えてきたら、次は将来のお金について考えてみましょう。
子どもの進学、住宅購入、車の買い替え、老後など、人生にはまとまったお金が必要になる場面があります。
すべてを正確に予測するのは難しいため、まずは「いつ頃、どんな支出がありそうか」を家族で整理してみる方法があります。
教育費についても、「いくら必要」と一つの数字だけを見るのではなく、進路や時期によって必要なお金が変わることを知っておくと、準備の方法を考えやすくなるでしょう。
まずは、子どもの進学時期と、想定される支出の山を紙に書き出してみるところから始めてみてはいかがでしょうか。
3.社会保障と保険
将来のお金を考えるときには、「自分で準備するお金」だけでなく、社会保障の仕組みについても知っておきたいところです。
公的年金や健康保険など、私たちの生活には社会保障制度が関わっています。
一方、民間の生命保険や医療保険などは、必要に応じて自分で加入を検討するものです。
この2つを混同せず、「公的な保障でどこまで支えられるのか」「自分で備える必要がある部分はどこなのか」と考えてみると、保険の選び方も変わってくるかもしれません。
まずは、自分や家族が加入している保険の内容を確認するところから始めてみてはいかがでしょうか。
4.貯蓄・資産形成
日々の生活に必要なお金を確保したうえで、将来に向けてお金を準備する方法についても知っておきたいものです。
まずは、急な出費などに備えるためのお金を貯めること。
そして、そのうえで将来の目的に合わせて資産形成を考える、という順番で整理すると理解しやすくなります。
資産形成には、預貯金だけでなく、投資信託や株式などさまざまな方法があります。
それぞれ特徴やリスクが異なるため、「何が一番いいか」と考えるよりも、自分の目的や期間に合った方法を知ることから始めるとよいでしょう。
まずは、家計簿や通帳を見ながら、「毎月いくらなら将来のために回せそうか」を確認するところから始めてみてはいかがでしょうか。
5.税金
最後に、毎日の暮らしに関わる税金についても基本を押さえておきましょう。
会社員であれば給与から所得税や住民税などが差し引かれるため、税金を意識する機会は意外と多くあります。
買い物をするときに負担する消費税なども、身近な税金の一つです。
税金にはさまざまな種類や制度があり、すべてを一度に覚える必要はありません。
まずは給与明細を見ながら、「手取りはどうやって決まっているのか」「税金や社会保険料はいくらなのか」と確認してみると、身近なところから理解を深められます。
ここまで見てきた5つの分野は、どれも特別な人だけに必要な知識ではありません。
家計、将来の生活、保険、貯蓄、資産形成、税金という身近なテーマから学ぶことで、金融知識を少しずつ広げていけるでしょう。
金融知識を身につけるための方法
では、具体的にはどのように学べばよいのでしょうか。金融の専門家になることを目指す必要はなく、まずは自分の生活に必要な情報を一つずつ知っていくことから始めてみましょう。
本や公的機関の情報から基礎を学ぶ
金融について最初に学ぶなら、本や公的機関が提供している情報を活用する方法があります。
金融商品を販売する会社の情報だけでなく、制度を案内する公的機関の資料も確認すると、特定の商品に偏らず、基本的な仕組みを学びやすくなります。
たとえばJ-FLECでは、家計管理や生活設計、資産形成、保険などについて学べる教材や動画を公開しています。一般向けの講義資料もあり、自分のペースで確認できるものがあります。
最初から専門書を一冊読み切ろうとせず、「今日は家計管理について調べる」というように、テーマを一つに絞ってみるのもよいでしょう。
家計管理など身近なところから実践する
知識を得るだけでなく、実際に使ってみることも大切です。
家計簿をつけて支出を確認する、給与明細を見て税金や社会保険料を確認する、加入している保険の保障内容を調べるなど、すぐにできることがあります。
「勉強してから実践する」のではなく、「実践して、わからないところを調べる」という順番でも構いません。
家計簿を見て「固定費が多いのはなぜだろう」と疑問に思ったら、その項目について調べてみる。
こうした小さな疑問を一つずつ解決していくことで、自分に必要な金融知識が見つかりやすくなります。
セミナーや専門家を活用する
独学では理解しにくい部分が出てきたら、セミナーや専門家を活用する方法もあります。
金融に関するセミナーには、家計管理や資産形成、保険、住宅ローンなど、テーマを絞ったものもあり、自分が知りたい内容に合わせて選べます。
専門家に相談するときも、最初から詳しい知識を身につけておく必要はありません。
「家計をどう考えればよいのか分からない」「教育費と将来のお金をどう考えればよいか知りたい」といった疑問から相談してみる方法もあります。
たとえば、miraii認定FPへの個別相談では、子育て中の親でもあるFPが、同じ子育て世代の目線で家計や教育費、資産形成の相談に乗ってくれます。
専門知識だけでなく、親としての実感を踏まえて話を聞いてもらえるのも、心強いポイントです。
大切なのは、分からないことを分からないままにしないことです。
自分だけで抱え込まず、信頼できる情報や専門家を上手に使いながら学ぶ方法も考えてみましょう。
親が金融知識を身につけることは、子どもの金融教育にもつながる
ここまで、金融知識を身につける方法を見てきました。では、親自身が学ぶことは、子どもにとってどのような意味を持つのでしょうか。
金融知識を身につけることは、親が子どもにお金の知識を「教える」ためだけのものではありません。家庭でお金について話したり、一緒に考えたりするための土台にもなります。
家庭でお金について話す機会をつくる
金融教育というと、教材を使って勉強したり、子どもにお金のルールを教えたりすることを思い浮かべるかもしれません。
しかし、家庭でできることは、もっと身近なところから始められます。
たとえば、買い物をしながら「どうしてこれを選んだの?」と話したり、お小遣いを何に使うか一緒に考えたり、貯める目的について話したりすることも、お金について考える機会になります。
実際、先の調査では、69.4%の保護者が、子どもとお金や資産形成について話す機会が「あまりない・全くない」と回答しました。
また、家庭で行っている金融教育については「特に何もしていない」が47.6%で最も多い結果となっています。
子どもの金融教育の必要性を感じていても、実際の家庭での会話や取り組みにつながっているとは限りません。
だからこそ、まず親自身が金融知識を身につけることから始めてみるのも一つの方法です。
親が完璧に理解してから教える必要はない
「自分もお金のことをよく分かっていないのに、子どもに教えられない」と感じることもあるでしょう。
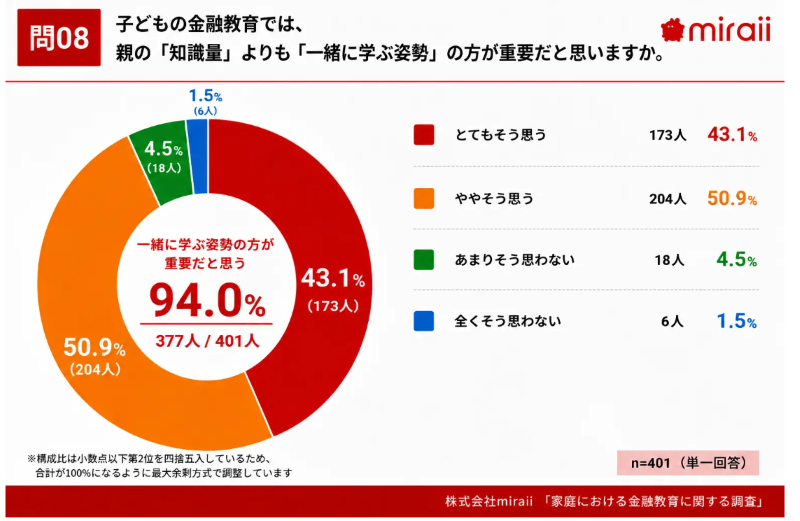
しかし同調査では、94.0%の保護者が「親の知識量よりも、親子で一緒に学ぶ姿勢の方が重要」と回答しています。
親がすべてを知ってから子どもに教えるという形だけが、家庭での金融教育ではないことがうかがえます。
「これってどういう意味だろう?」と一緒に調べる。「今月は何にいくら使った?」と話してみる。「将来こういうことをしたいけれど、いくら必要かな?」と考えてみる。そんなやり取りも、お金について考える経験になります。
「知識がないから学べない」のではなく、分からないからこそ、学ぶ機会を探してみる。
その姿勢を親子で持つことから始めてもよいのではないでしょうか。
金融知識は身近なところから少しずつ身につけよう
金融知識を身につけるというと、投資や資産運用について詳しくなることをイメージするかもしれません。
しかし、金融知識はそれだけではありません。家計管理、ライフプラン、教育費、社会保障、保険、貯蓄、資産形成、税金など、日々の暮らしや将来設計に関わる幅広い知識があります。
すべてを一度に覚える必要はありません。
まずは給与明細や家計、加入している保険など、今の生活に関わるところから一つ調べてみる。
本や公的機関の資料を活用し、分からないところは専門家に相談する。
そうして少しずつ知識を増やしていけば、自分や家族のお金について考える材料も増えていきます。
そして、親自身が学ぶ姿勢は、子どもがお金について考えるきっかけにもなります。
「教える人」と「教えられる人」に分かれるのではなく、親子で一緒に考えてみる。
そんなところから、家庭での金融教育を始めてみてはいかがでしょうか。
※出典
株式会社miraii「<必要なのに、教えられない>71.3%の保護者が自身の金融知識に自信なしと回答 子どもの金融教育に必要なのは『親子で一緒に学ぶ環境』」(2026年8月20日公表、小学生の子どもを持つ保護者401名対象)
お金との付き合い方を考える第一歩!
自身も保護者のみらいい認定FPへの相談はこちらから!

八重森ゆかり
ディレクター兼ライター
ライター兼ディレクター。女性が自分らしく生きるための「自分再発見講座」主催。オンラインフルート講師をする傍ら、子ども向け演奏会も積極的に開催。4児の母。好きな事に集中していたら、パラレルキャリアを実現。リアルなママ視点から子どもたちが輝く未来につながる記事を提案、執筆。座右の銘は「人生万事塞翁が馬」。趣味は服作り。東京在住の関西人。
この記事をシェアする